안녕하십니까, 투자분석 큐레이션 전문가 코리입니다. 💗
정기 특집을 기다리지 못하고, 발견 즉시 공유드리는 종목입니다.
오늘 코스피는 6,875선으로 0.95% 밀렸고 코스닥은 1.63% 내렸습니다. 상승 371개에 하락 491개, 코스닥은 하락 종목이 상승의 거의 두 배였습니다. 저는 이런 날 지수를 거슬러 오르는 종목을 먼저 봅니다. 시장 전체가 밀리는데 혼자 오른다면 업종 분위기가 아니라 그 종목에만 붙은 무언가가 있다는 뜻이기 때문입니다. 오늘 그렇게 눈에 걸린 것이 팬오션이었습니다.
즉시 발견 종목 — 팬오션 (028670)
유조선 하루 운임이 사상 처음 120만 달러를 넘어선 국면에서, 올해 상반기에 초대형 원유운반선을 대거 확보해 둔 회사입니다. 운임이 오르기 전에 배를 먼저 사둔 쪽이 지금 그 값을 받고 있습니다.
기업 개요
국내 최대 벌크 해운사입니다. 업종은 운송·창고, 10월 7일 정오 기준 주가는 6,210원으로 전 거래일 6,010원 대비 3.3% 올랐습니다. 시가총액은 3조 3,197억원입니다.
보유 선대는 총 258척으로 직접 소유한 사선이 122척, 빌려 쓰는 용선이 136척입니다. 곡물·석탄·철광석을 싣는 드라이벌크가 210척, 원유와 가스를 싣는 비벌크가 48척으로, 이름은 벌크선사지만 구성은 이미 에너지 운송으로 상당히 넘어와 있습니다.
왜 지금인가 — 곡괭이 관점
저는 유행 자체를 사는 것보다, 그 유행이 누구 손을 거쳐 가는지를 봅니다. 에너지 시장에서 그 자리가 배입니다.
원유 가격이 오르든 내리든, 산유국이 중동이든 남미든, 최종 승자가 정유사든 트레이딩 회사든, 그 화물이 바다를 건너려면 선복이 필요합니다. 팬오션은 기름의 주인이 아니라 그 기름을 옮기는 배의 주인입니다. 화물값 변동이 아니라 운임을 받는 구조라는 점에서 전형적인 통행료형 사업입니다.
여기에 지금은 한 가지 변수가 더 붙었습니다. 톤마일입니다. 이란 전쟁이 길어지면서 수입국들이 중동 대신 남미·서아프리카·북해에서 원유를 실어 오고 있습니다. 같은 양을 옮기는 데 항해 거리가 길어지면, 물동량이 그대로여도 필요한 배의 수는 늘어납니다. 선복이 묶이는 시간이 길어지기 때문입니다. 수요가 늘지 않아도 공급이 줄어드는 효과가 나는 셈입니다.
그 결과가 운임에 그대로 나타났습니다. 걸프에서 중국으로 가는 초대형 원유운반선 하루 용선료는 116만 5,387달러, 싱가포르행은 108만 5,115달러까지 올라 사상 처음 120만 달러대를 넘어섰습니다. 지난해 대부분의 기간 하루 2만~5만 달러 수준이었고, 전쟁 전인 올해 2월 선박 부족이 불거졌을 때도 12만 달러였습니다. 지금은 그 열 배 구간입니다.
차트 분석
재료가 좋아도 자리가 나쁘면 사는 자리가 아닙니다. 세 개의 시간축으로 나눠 확인했습니다.
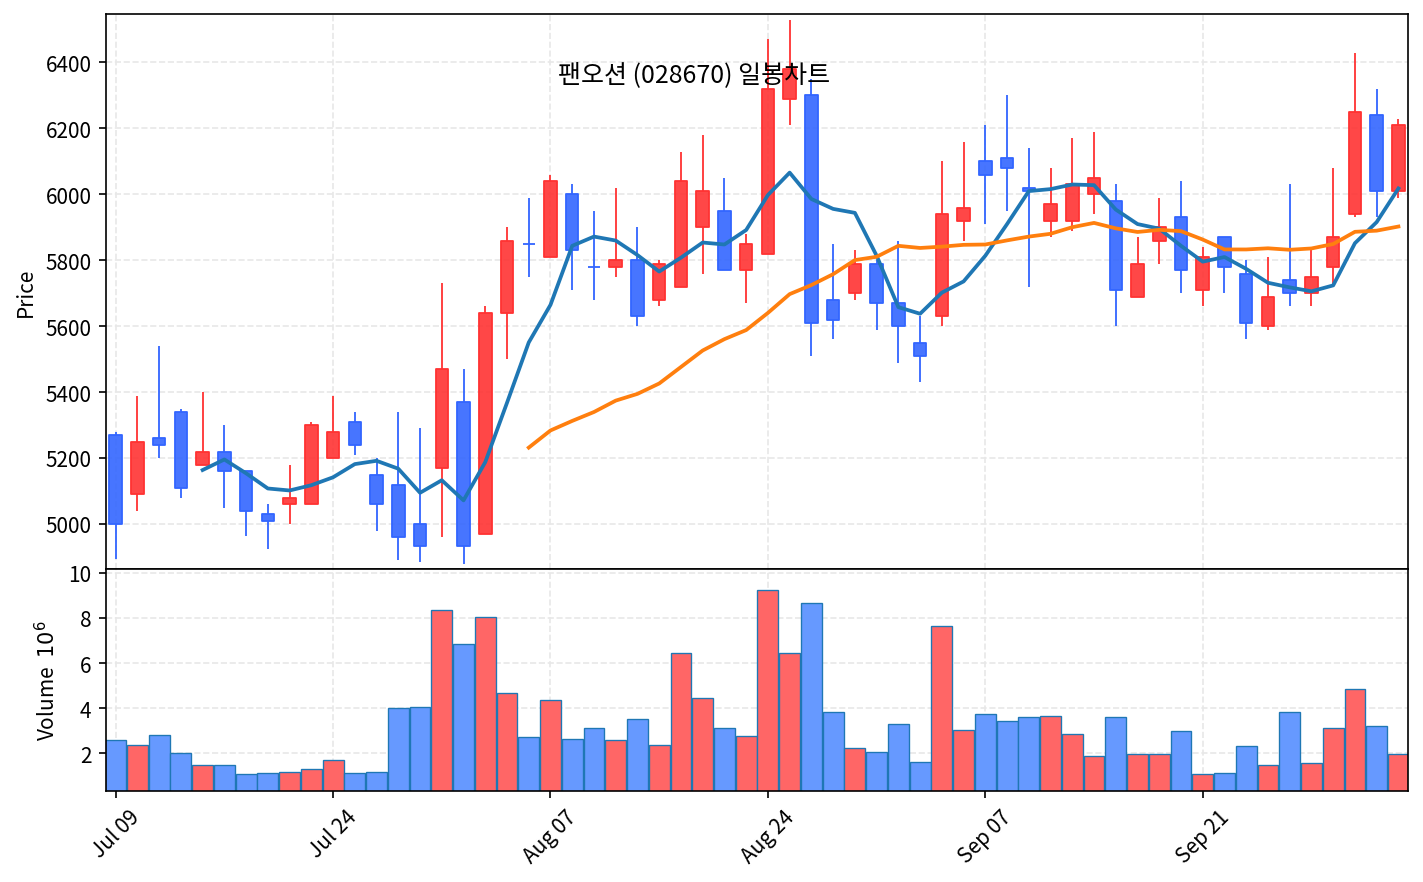
일봉 — 볼린저밴드 상한 바로 아래에 붙은 자리
종가 6,210원은 볼린저밴드 상한 6,256원 대비 0.74% 아래입니다. 밴드 안에서의 위치를 보여주는 %B는 94로, 상한선을 아직 넘지는 않았지만 거의 붙어 있는 자리입니다. 이동평균선은 5일 6,018원, 20일 5,902원, 60일 5,660원, 120일 5,529원, 200일 5,195원으로 완전 정배열이고, 네 개 장기선의 기울기가 모두 위를 향합니다(20봉 기준 20일선 0.95%, 60일선 5.72%, 120일선 2.57%, 200일선 3.98%). 구름대 상단 5,862원 위 5.93% 지점이며, 밴드 상한이 구름 상단보다 높은 정상 배열입니다.
20일선과의 이격은 5.21%로 과열 구간은 아닙니다. 다만 오늘 거래량은 197만 주로 20일 평균의 0.71배에 그쳤습니다. 돌파를 확인해 줄 물량이 아직 실리지 않았다는 뜻이며, 이 점은 뒤 리스크 항목에서 다시 짚겠습니다.

주봉 — 저점이 석 주 연속 올라왔다
주봉 저가는 9월 21일 주 5,560원, 9월 28일 주 5,590원, 10월 첫 주 5,930원으로 세 단계 절상됐습니다. 파동의 저점이 직전 저점보다 높아진다는 것은 조정이 들어와도 받치는 지점이 올라오고 있다는 뜻입니다. 올해 주봉 고점은 8월 24일 주의 6,530원이고, 250일 종가 기준 최고가 6,380원 대비 현재 위치는 94% 지점입니다.
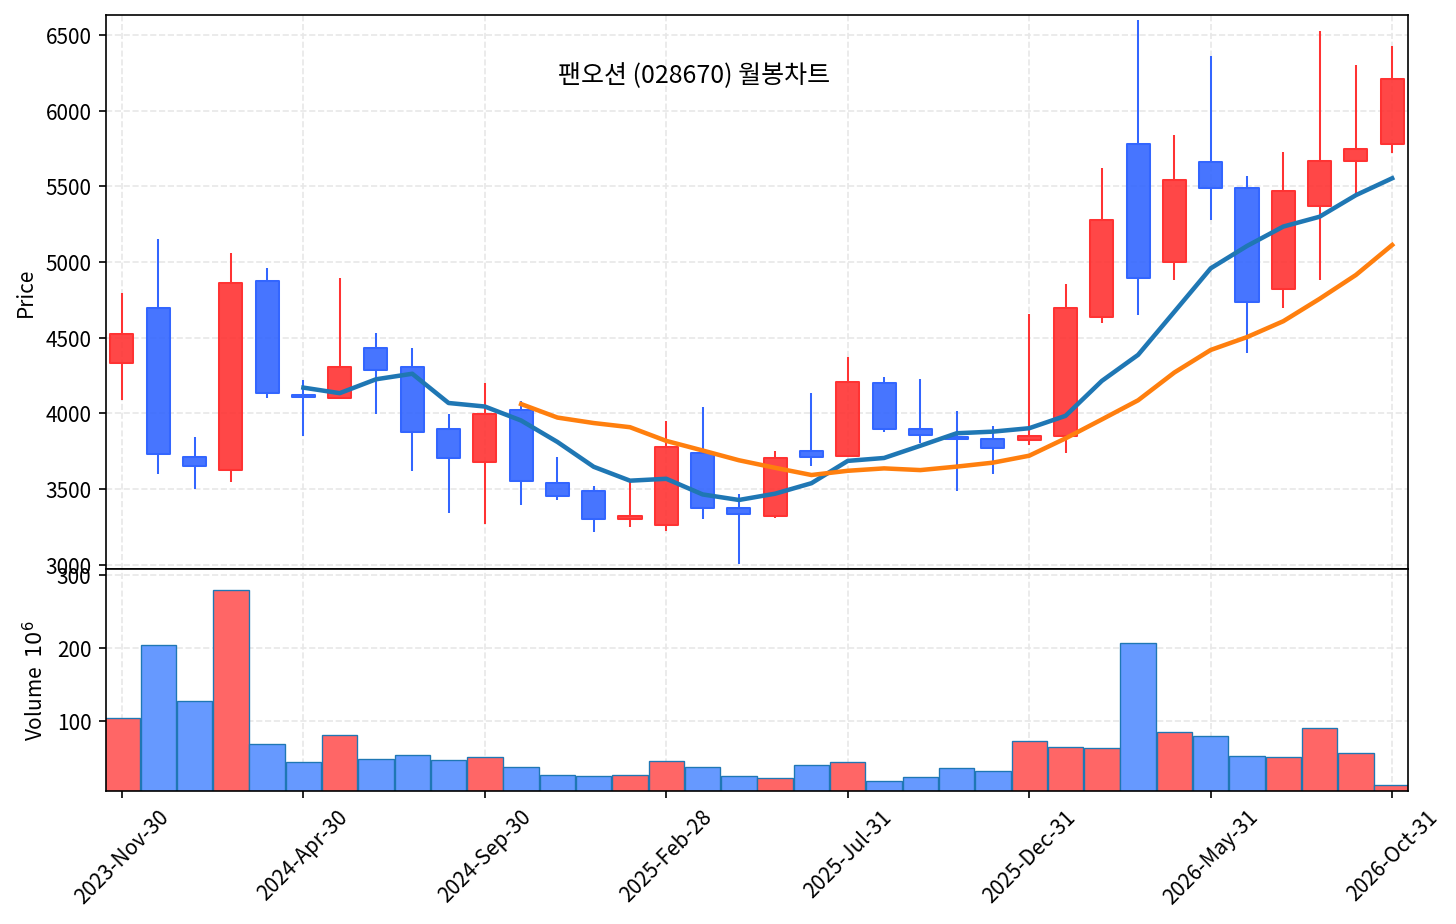
월봉 — 다섯 달 연속 저점 절상
월봉 저가는 6월 4,400원, 7월 4,695원, 8월 4,880원, 9월 5,430원, 10월 5,720원으로 다섯 달 연속 높아졌습니다. 2025년 2월 3,400원대 바닥을 찍고 계단식으로 올라온 구간의 연장선입니다. 월봉 기준 올해 고가는 3월의 6,600원으로, 아직 그 선은 넘지 못했습니다. 장기 추세로 보면 바닥을 벗어난 지 1년 반이 지났고, 전고점 직전까지 되올라온 위치입니다.
재무와 밸류에이션
상반기 연결 매출은 3조 4,226억원으로 27.4%, 영업이익은 3,346억원으로 41.6% 늘었습니다. 2분기만 보면 매출 1조 9,137억원에 영업이익 1,937억원으로 각각 47.9%, 57.4% 증가했습니다.
주목할 부분은 이익이 한 부문에서만 나오지 않았다는 점입니다. 2분기 기준 드라이벌크가 847억원으로 59.8%, 탱커가 437억원으로 165.7%, LNG선이 497억원으로 33.6% 늘었습니다. 세 축이 동시에 실적을 밀어 올렸습니다. 특히 LNG선은 발주한 선박이 모두 인도를 마쳐 장기계약 기반의 고정 수익이 자리를 잡은 상태입니다.
밸류에이션은 최근 4개 분기 기준 주가수익비율 약 9.8배, 주가순자산비율 0.54배입니다. 자산가치의 절반 수준에서 거래되고 있습니다. NH투자증권은 2026년 연결 기준 매출 7조 1,360억원, 영업이익 7,160억원을 전망했는데, 이는 2025년 대비 매출 31.3%, 영업이익 45.5% 증가에 해당합니다.
상승 촉매
첫째, 앞서 정리한 운임 급등이 일시적 수급이 아니라 항로 재편에 따른 톤마일 증가에서 나왔다는 점입니다. 배가 묶여 있는 시간 자체가 길어진 것이라 단기에 되돌려지기 어려운 구조입니다.
둘째, 배를 미리 확보해 둔 타이밍입니다. 팬오션은 올해 상반기에 초대형 원유운반선 17척을 포함해 모두 21척, 2조 7,705억원 규모의 투자와 인수를 결정했습니다. 운임이 뛰기 전에 선대를 늘려둔 셈이고, 중고 유조선 가격이 신조선 가격을 처음으로 역전한 지금은 보유 선박의 자산가치도 함께 올라와 있습니다.
셋째, 장기 계약으로의 전환입니다. 9월 30일 원자재 트레이딩 기업 트라피구라와 초대형 원유운반선 대선 계약을 3년 연장했습니다. 운임이 높은 시점에 스팟이 아닌 장기 계약을 확보하면 사이클이 꺾여도 수익이 유지되는 구간이 생깁니다.
넷째, 증권가의 시각 변화입니다. 10월 7일 NH투자증권은 목표주가를 7,700원에서 8,300원으로 올리고 투자의견 매수를 유지했습니다. 유조선·제품운반선 시황 강세와 초대형 원유운반선 장기 대선 계약을 반영해 2027년 영업이익 추정치를 4% 올렸다는 설명입니다. 오늘 주가가 지수를 거슬러 오른 배경으로 읽힙니다.
리스크
균형 있게 보겠습니다. 가장 큰 약점은 재무가 아니라 사이클 그 자체입니다.
하루 120만 달러라는 운임은 지난해 2만~5만 달러였던 숫자입니다. 그 변동폭 자체가 이 사업의 성격을 말해 줍니다. 중동 정세가 진정되고 항로가 정상화되면 톤마일은 줄어들고 운임도 빠르게 되돌려질 수 있습니다. 운임이 좋을 때의 이익을 그대로 연장해서 보면 안 되는 이유입니다.
재무에서는 부채가 늘었습니다. 2분기 말 부채비율은 103%로 1분기 말 93%에서 10%포인트 올라 2020년대 들어 처음 100%를 넘었습니다. 차입금의존도도 2022년 30.9%에서 올해 상반기 41.2%로 높아졌습니다. 선박 투자를 공격적으로 집행한 결과이며, 운임이 꺾이는 국면에서는 이 레버리지가 반대로 작동합니다.
차트에서도 미확인 요소가 있습니다. 볼린저밴드 상한을 종가로 넘지 못했고, 오늘 거래량이 20일 평균의 0.71배로 돌파를 확인해 줄 물량이 실리지 않았습니다. 최근 5거래일 동안 이미 8.95% 올라 있어 지금 가격은 오른 뒤의 자리이기도 합니다. 월봉 기준 3월 고가 6,600원도 아직 넘지 못한 상태입니다.
코리의 투자 판단
사업의 구조는 분명합니다. 기름값을 맞히는 쪽이 아니라 그 기름을 옮기는 배를 가진 쪽이고, 항로가 길어질수록 같은 물량에 더 많은 배가 필요해지는 국면에 그 배를 미리 확보해 두었습니다. 세 개 부문이 동시에 이익을 내고 있고, 주가순자산비율 0.54배는 그 실적을 아직 충분히 반영한 가격으로 보기 어렵습니다.
다만 자리는 돌파 직전이지 돌파 완료가 아닙니다. 거래량이 따라붙지 않은 접근이고 닷새간 이미 8.95% 오른 뒤입니다. 저라면 지금 한 번에 담기보다, 볼린저밴드 상한 6,256원과 250일 최고 종가 6,380원을 종가로 넘기면서 거래량이 20일 평균을 회복하는지를 확인 신호로 두겠습니다. 반대로 20일선 5,902원이나 구름 상단 5,862원을 종가로 내주면 이번 자리는 성립하지 않은 것으로 보고 다시 보겠습니다.
운임 사이클에 올라탄 종목은 들어가는 자리보다 나오는 자리를 먼저 정해두는 편이 낫습니다. 관찰 대상으로 올려두고 확인 신호를 기다리는 구간으로 보고 있습니다. 💗
※ 본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도 추천이 아닙니다. 모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.
📝 같은 글을 Blogger 에도 발행했습니다. 검색 환경에 따라 편한 곳에서 읽으세요.
'주식투자' 카테고리의 다른 글
| [미국 증시 마감] 10월 8일 나스닥 다우 하락, 국채금리 24년 최고 (0) | 2026.10.08 |
|---|---|
| [증시 마감] 10월 7일 코스피 6803 하락, 코스닥 900선 붕괴 (0) | 2026.10.07 |
| [미국 증시 마감] 10월 7일 나스닥 사상 최고, 원자력주 강세 (0) | 2026.10.07 |
| [국내 증시 마감] 10월 6일 코스닥 2.98% 급등, 보안주 상한가 (0) | 2026.10.06 |
| [즉시 특집] 세아베스틸지주 — 日 독점 깬 로봇 감속기 특수강 (0) | 2026.10.06 |


