안녕하십니까, 투자분석 큐레이션 전문가 코리입니다. 💗
10월 13일 아침, 간밤 미국 증시를 들여다보면서 가장 먼저 눈에 들어온 것은 지수가 아니라 '순서'였습니다. 나스닥은 0.44% 내렸고 다우는 0.38% 올랐는데, 이 어긋남의 한가운데에 중국 메모리 업체 CXMT 소식이 있었습니다. 어제 코스피가 외국인 2조원 순매도에 3.65% 급락하며 6,400선을 내준 바로 그 이유가, 간밤 월가에서 한 번 더 반복된 셈입니다. 저는 오늘 시장을 '반도체만 따로 맞은 날'로 읽고 있습니다. 지수 전체가 무너진 것이 아니라, 돈이 반도체에서 빠져나와 에너지와 필수소비재로 갈아탄 하루였습니다.
1. 오늘의 시장 요약
간밤 뉴욕 증시는 혼조로 마감했습니다. 다우 산업평균지수는 3거래일 연속 상승했지만, 나스닥 종합지수는 반도체 약세에 눌려 120포인트 넘게 밀렸습니다. S&P 500은 보합권에서 소폭 하락했습니다.
하락의 진원지는 명확했습니다. 중국 창신메모리(CXMT)가 차세대 D램 기술 진전과 연내 서버용 제품 공개 계획을 밝히면서, 메모리 경쟁 심화 우려가 미국 반도체주를 덮쳤습니다. 필라델피아 반도체지수는 2.67% 하락해 4거래일 연속 내림세, 3주 최저치를 기록했습니다.
반면 예멘 후티 반군의 사우디아라비아 공격 소식에 국제유가가 2% 가까이 뛰면서 에너지 섹터가 시장을 받쳤습니다. 여기에 월마트, 코카콜라 같은 필수소비재가 동반 강세를 보인 점이 중요합니다. 자금이 위험자산에서 방어자산으로 한 칸 이동했다는 신호로 해석됩니다. 이번 주 대형 은행 실적과 9월 소비자물가지수(CPI) 발표를 앞둔 관망 심리도 함께 작용했습니다.
참고로 간밤 미국 채권시장은 콜럼버스의 날로 휴장했습니다. 금리 신호가 하루 비어 있었다는 점을 감안해서 봐야 합니다.
2. 미국 증시 마감 현황 (10월 12일 현지 종가 기준)
다우 산업: 51,850.55 (+195.60, +0.38%)
나스닥 종합: 27,245.90 (-120.27, -0.44%)
S&P 500: 7,807.24 (-4.30, -0.06%)
필라델피아 반도체지수: 12,236.79 (-335.63, -2.67%)
러셀 2000: 2,794.48 (-12.50, -0.45%)
코스피200 야간선물: 987.60 (-20.65, -2.05%) · 10월 13일 05시 야간장 마감 기준
EWY(한국 MSCI ETF): 170.11달러 (-7.13달러, -4.02%)
KORU(한국 3배 레버리지 ETF): 15.74달러 (-2.11달러, -11.82%)
여기서 숫자를 읽는 법을 하나 짚어두겠습니다. EWY의 -4.02%는 어제 코스피가 이미 기록한 -3.65%를 거의 그대로 반영한 수치입니다. 즉 '추가 악재'가 아니라 '어제의 복사'에 가깝습니다. KORU의 -11.82%도 3배 레버리지 구조상 -4%대의 세 배일 뿐, 별개의 신호가 아닙니다.
정말로 앞을 보는 숫자는 코스피200 야간선물입니다. 야간장이 -2.05%로 마감했다는 것은, 어제 급락을 겪은 뒤에도 밤새 추가로 2% 더 밀렸다는 뜻입니다. 오늘 국내 개장 때 이 간격이 어떻게 메워지는지가 하루의 성격을 가릴 것으로 봅니다.
3. 주도 섹터 및 주도주 분석
미국 11개 업종 가운데 8개가 올랐습니다. 지수는 혼조였지만 업종 폭으로 보면 오히려 상승 우위였습니다. 문제는 내려간 3개 중 하나가 시가총액이 가장 큰 기술 섹터였다는 점입니다. 전형적인 '지수와 체감이 어긋나는' 구도입니다.
상승 섹터 TOP 3
에너지 (+1.43%): 주도주 → 엑슨모빌 (XOM, +1.90%), 옥시덴탈 (OXY, +1.70%), 셰브론 (CVX, +1.42%)
사우디아라비아 공항 피격으로 공급 차질 우려가 커지면서 유가가 뛰었습니다. 여기에 트럼프 대통령이 발표한 러시아·우크라이나 에너지 휴전을 두고 러시아의 합의 위반 주장이 나온 점도 겹쳤습니다. 지정학 리스크가 그대로 유가에 꽂힌 하루였습니다.
필수소비재 (+1.17%): 주도주 → 코카콜라 (KO, +1.98%), 월마트 (WMT, +1.55%), P&G (PG, +1.30%)
저는 이 섹터의 상승을 간밤 시장에서 가장 의미 있는 대목으로 보고 있습니다. 필수소비재는 경기와 무관하게 팔리는 물건을 만드는 기업들입니다. 이들이 기술주를 제치고 오른 날은 시장이 공격보다 수비를 택한 날입니다.
커뮤니케이션 (+0.97%): 주도주 → 메타 (META, +3.38%), T모바일 (TMUS, +2.21%), 알파벳 (GOOGL, +0.30%)
메타가 AI 모델 '뮤즈 원더'를 공개하며 대형 기술주 가운데 가장 강한 상승률을 기록했습니다. 같은 AI 테마인데 반도체는 맞고 소프트웨어·플랫폼은 올랐다는 점이, 이번 조정의 성격을 잘 보여줍니다.
하락 섹터 TOP 3
기술 (-1.22%): 주요 종목 → 마이크론 (MU, -3.88%), 인텔 (INTC, -3.20%), 오라클 (ORCL, -2.84%), AMD (AMD, -2.28%)
CXMT 발표의 직격탄을 맞은 섹터입니다. ARM(-4.15%), 슈퍼마이크로(-4.49%), 브로드컴(-1.88%), TSMC(-1.98%), 엔비디아(-1.29%)까지 반도체 밸류체인이 통째로 밀렸습니다. SK하이닉스 ADR도 4.02% 하락했습니다.
경기소비재 (-0.51%): 주요 종목 → 테슬라 (TSLA, -1.22%), 아마존 (AMZN, -1.11%), 홈디포 (HD, -0.04%)
유가 상승은 소비 여력을 깎습니다. 필수소비재가 오르고 경기소비재가 내린 조합은 '소비가 줄지는 않지만 쓰는 곳이 바뀐다'는 쪽에 가깝습니다.
산업재 (-0.06%): 주요 종목 → 보잉 (BA, -0.46%), 캐터필러 (CAT, -0.14%), GE에어로스페이스 (GE, +0.14%)
사실상 보합이었습니다. 하락 섹터로 분류되긴 했지만 방향성을 읽을 만한 움직임은 없었습니다.
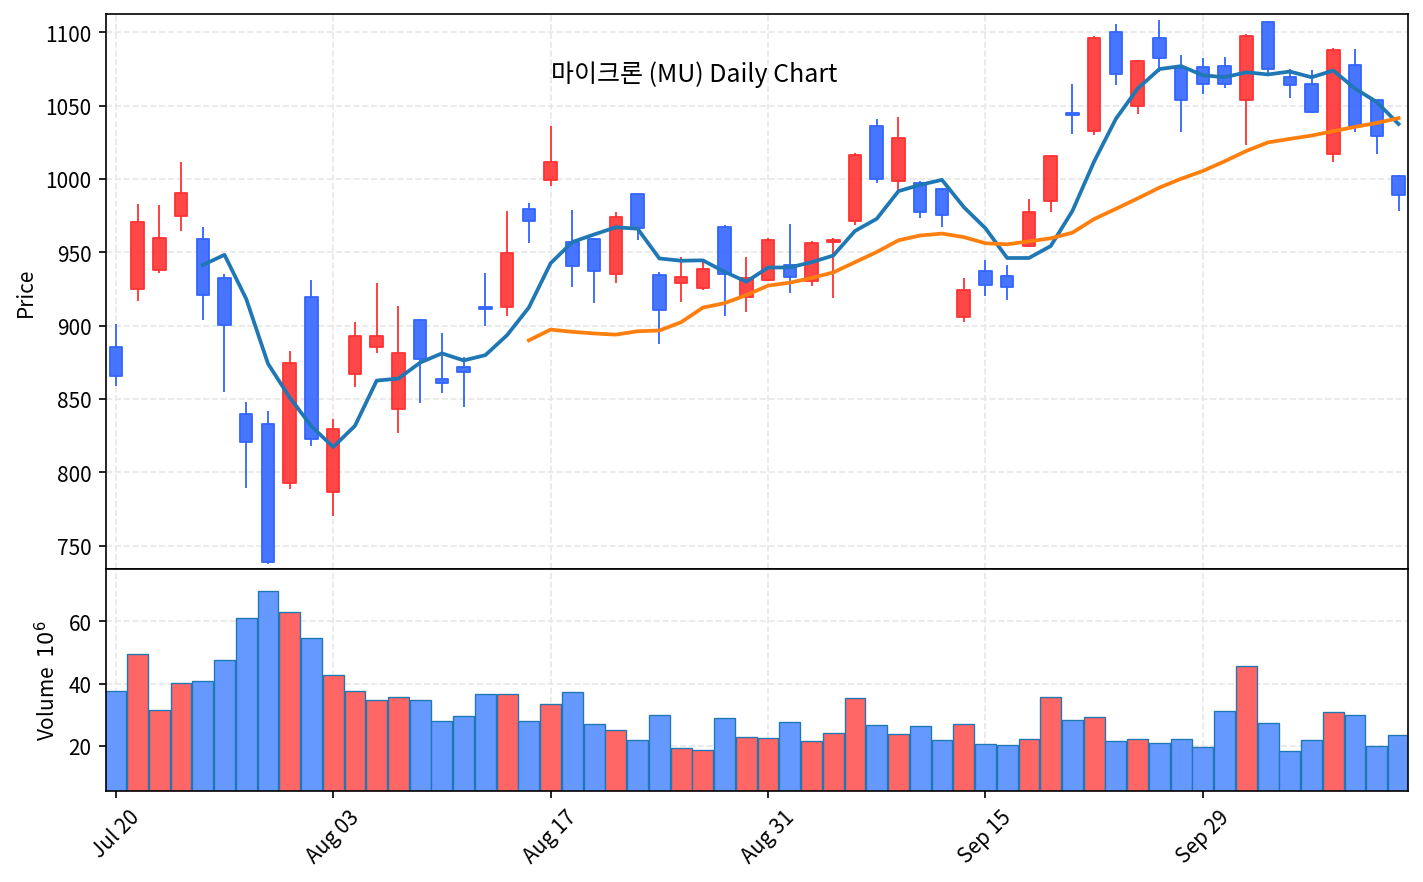
📉 마이크론 (MU, -3.88%)
간밤의 중심에 선 종목입니다. 989.04달러로 마감하며 1,000달러선을 내줬습니다. 20일선(1,041달러)을 아래로 뚫었고, 52주 최고가 1,213달러 대비 18.5% 낮은 자리입니다. 다만 60일선(964달러)은 아직 지키고 있어, 중기 추세가 꺾였다고 단정할 단계는 아닙니다. RSI는 44.7로 과매도와는 거리가 있습니다.
국내 투자자에게 마이크론이 중요한 이유는 분명합니다. 삼성전자·SK하이닉스와 같은 메모리 사업을 하기 때문에, CXMT 같은 중국 경쟁 이슈가 터지면 가장 먼저 반응하는 대리 지표 역할을 합니다. 어제 삼성전자가 4.39%, SK하이닉스가 4.52% 내린 것과 간밤 마이크론 하락은 같은 뿌리를 공유합니다.
한 가지 흥미로운 엇박자도 있었습니다. 같은 날 S&P는 AI 메모리 수요를 근거로 샌디스크의 신용등급을 BBB로 올렸습니다. 수요는 견고하다고 보면서 주가는 경쟁 우려로 빠지는, 전형적인 '좋은 산업·나빠진 가격' 구간으로 읽힙니다.
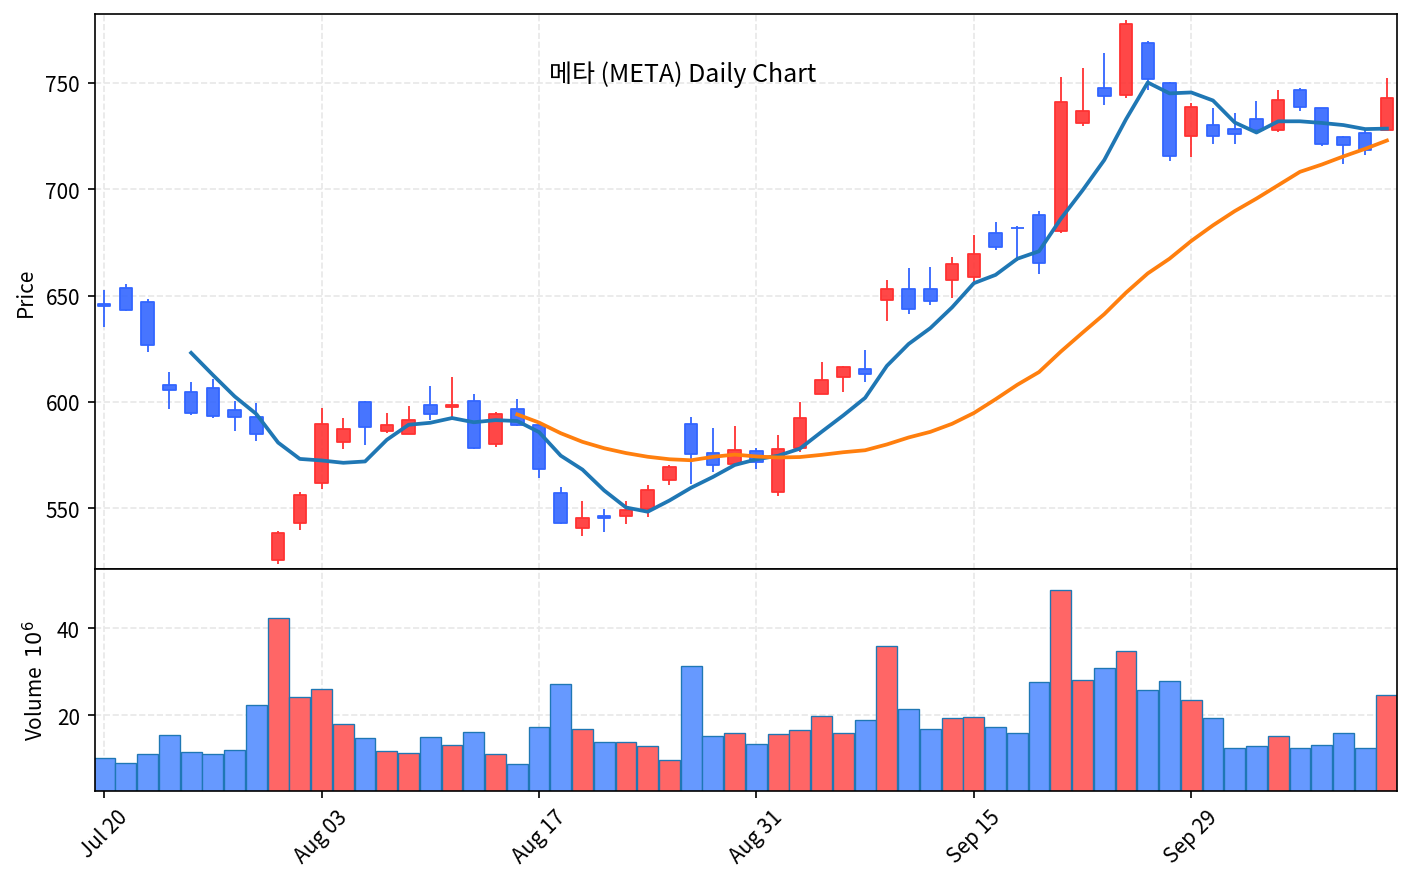
📈 메타 (META, +3.38%)
742.96달러로 마감해 대형 기술주 가운데 가장 돋보였습니다. AI 모델 '뮤즈 원더' 공개가 재료였습니다. 20일선(723달러), 60일선(636달러), 200일선(630달러)을 모두 위에 두고 있고 RSI는 62.3입니다. 52주 최고가(777.59달러)와의 거리는 4.5%에 불과합니다.
반도체가 맞는 날에 플랫폼이 오르는 구도를 저는 'AI 지출의 수혜가 이동하는 신호'로 보고 있습니다. 칩을 파는 쪽의 가격 경쟁이 심해지면, 칩을 사서 쓰는 쪽의 원가는 내려갑니다. 간밤 마이크로소프트가 AI 칩 배치 계획을 발표하며 1.14% 오르고 시가총액 4조 달러를 넘어선 것도 같은 맥락에 놓입니다.
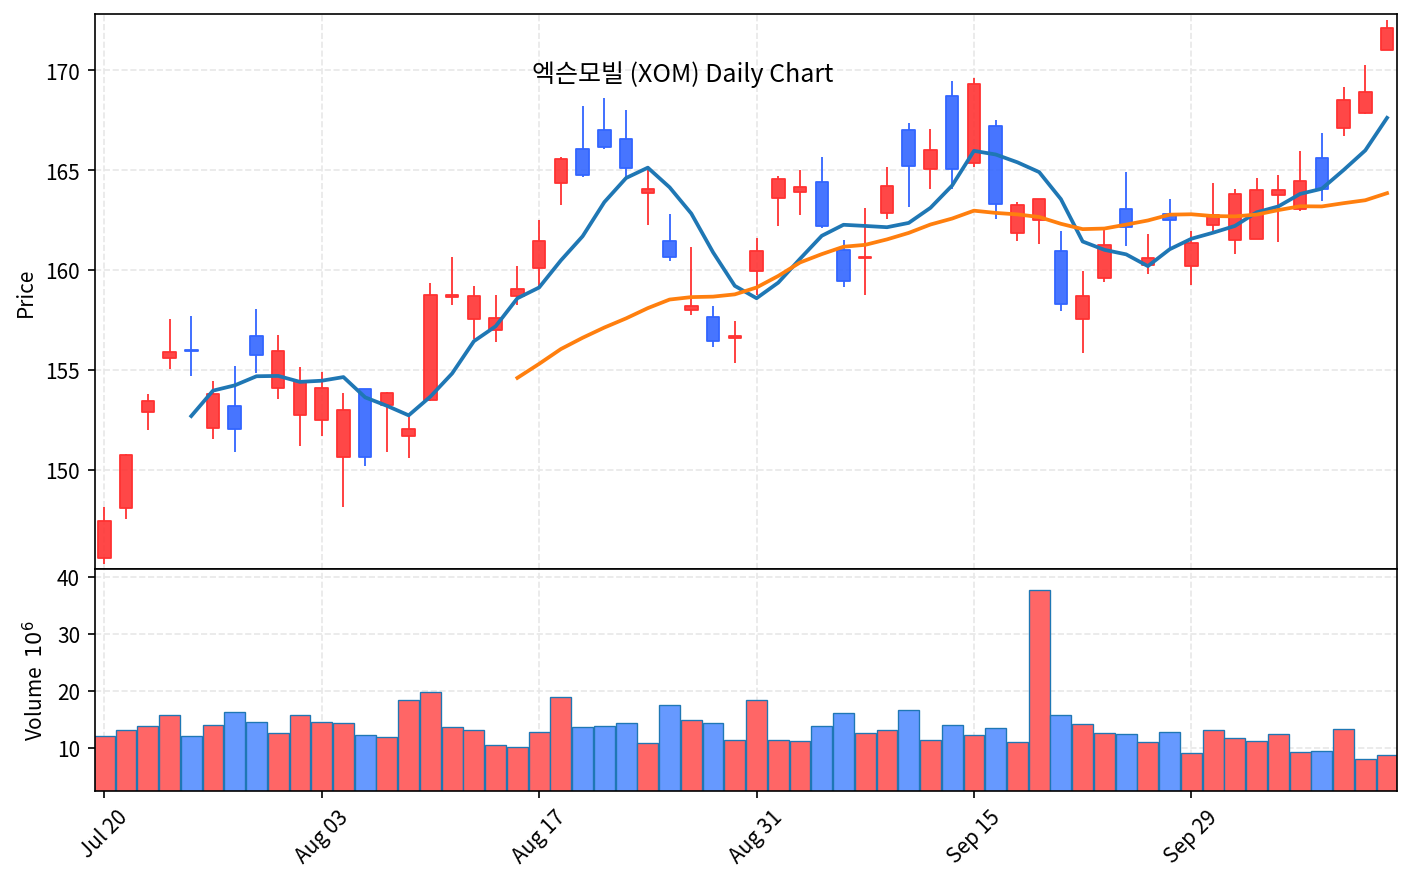
📈 엑슨모빌 (XOM, +1.90%)
172.15달러로 52주 최고가를 새로 썼습니다. 20일선(164달러)과 60일선(160달러) 위에서 꾸준히 각도를 세우고 있습니다. 다만 RSI가 69.1까지 올라와 단기 과열 구간에 들어섰다는 점은 함께 봐야 합니다.
이 종목은 국내 투자자에게 양면입니다. 유가 강세의 수혜주이지만, 같은 유가가 원유를 전량 수입하는 한국 경제에는 비용입니다. 브렌트유가 106달러대까지 올라온 지금, 정유·조선·방산 쪽에는 재료가 되고 항공·운송·화학 쪽에는 부담이 되는 갈림길이 생깁니다. 섹터를 한 덩어리로 보지 말고 유가를 기준으로 나눠 봐야 하는 국면으로 판단합니다.
4. 특징주 및 이슈 종목
범블 (BMBL, +49.61%): 약 10억 달러 규모의 비상장 전환(take-private) 협상 소식에 하루 만에 50% 가까이 뛰었습니다. 간밤 미국 증시에서 가장 큰 변동률을 기록한 종목입니다.
세일즈포스 (CRM, +2.09%): BofA의 투자의견 상향에 힘입어 다우 지수 상승을 이끌었습니다.
마이크로소프트 (MSFT, +1.14%): AI 칩 배치 계획을 발표하며 시가총액 4조 달러를 돌파했습니다.
애플 (AAPL, +1.29%): 340.97달러로 마감하며 반도체 약세 흐름에서 비켜 있었습니다.
샌디스크 (SNDK, -5.97%): S&P의 신용등급 상향에도 메모리 경쟁 우려를 피하지 못했습니다. 재료와 가격이 반대로 간 사례입니다.
오클로 (OKLO, -7.18%): 소형모듈원전(SMR) 테마가 조정을 받았습니다. 비스트라(-2.07%), 컨스텔레이션에너지(-1.40%) 등 AI 전력 테마가 함께 밀렸습니다.
5. 코리의 기술적 분석
지수별 위치를 숫자로 정리해 보겠습니다.
S&P 500은 RSI 59.4, 52주 최고가 대비 -0.1%입니다. 사실상 최고가 자리에 붙어 있습니다.
나스닥은 RSI 57.4, 20일선(26,959)과 60일선(26,365)을 모두 위에 두고 있습니다. 52주 최고가 대비 -1.3%입니다.
다우는 RSI 50.6이지만 60일선(52,537) 아래에 있고 52주 최고가 대비 -4.6%입니다. 3일 연속 올랐어도 아직 추세를 되찾은 자리는 아닙니다.
필라델피아 반도체지수는 RSI 46.8로, 20일선(12,467)을 내주고 60일선(12,009)에 바짝 다가섰습니다. 52주 최고가 대비 -16.4%입니다. 60일선을 지키느냐가 이번 조정의 성격을 가르는 분기점으로 봅니다.
가장 눈여겨볼 차트는 EWY입니다. RSI 39.3으로 과매도 문턱에 들어섰고, 20일선(183.48)과 60일선(176.63)을 모두 아래로 뚫었습니다. 52주 최고가 219.20달러 대비 22.4% 낮은 자리입니다. 다음 지지선으로 200일선 158.95달러가 보이는데, 현재가에서 6.6% 아래입니다. 10월 2일 191.88달러에서 8거래일 만에 11.3% 밀린 속도 자체가, 지금 국내 증시에 쏠린 압력의 크기를 말해줍니다.
6. 수급의 눈
간밤 자금 흐름은 세 갈래로 읽힙니다.
첫째, 반도체에서 에너지·필수소비재로의 이동입니다. 에너지(+1.43%)와 필수소비재(+1.17%)가 상승 1·2위를 차지한 반면 기술(-1.22%)이 유일하게 1% 넘게 빠졌습니다. 같은 지수 안에서 돈의 주소가 바뀐 것입니다.
둘째, 국내 증시의 외국인 수급입니다. 어제 코스피에서 외국인이 2조 186억원, 기관이 1,107억원을 순매도했고 개인이 1조 4,674억원을 받아냈습니다. 삼성전자 3분기 실적이 양호했음에도 지수가 3.65% 빠진 것을 보면, 시장이 지금 보고 있는 것은 실적이 아니라 수급이라는 해석이 설득력을 갖습니다.
셋째, 기관 포지션의 변화입니다. 블랙록이 단기채권 비중을 확대하고 미국 주식 비중을 축소하는 쪽으로 전환했다는 소식이 전해졌습니다. 국내에서도 파킹형 ETF에 1조 2천억원 규모 자금이 몰렸다는 집계가 나왔습니다. 양쪽 모두 '일단 현금에 가깝게'라는 같은 말을 하고 있습니다.
7. 시장 심리 지수
VIX 변동성지수: 15.21 (+0.37, +2.49%)
가상자산 공포탐욕지수: 69 (탐욕) · 1주 전 61
VIX가 올랐지만 15선은 역사적으로 낮은 구간입니다. 반도체가 2.67% 빠진 날에 변동성 지수가 15선에 머물러 있다는 것은, 시장이 이번 하락을 전면적 위기가 아니라 업종 조정으로 보고 있다는 뜻입니다. 저는 이 수치를 안심의 근거로 보지 않습니다. 변동성이 싸다는 것은 악재에 대한 준비가 덜 돼 있다는 의미도 되기 때문입니다. 이번 주 CPI를 앞두고 보기에는 오히려 느슨한 숫자입니다.
8. 매크로 연결고리 (환율·금리·원자재)
환율: 원/달러 1,334.4원 (10월 13일 07시 기준) · 어제 서울 외환시장 종가 1,335.0원
여기에 흥미로운 대목이 있습니다. 외국인이 주식을 2조원 넘게 팔았는데 원화는 약해지지 않았습니다. 환율은 2년 만의 최저 수준까지 내려왔습니다. 배경으로는 한국은행 금리 인상 기대가 꼽힙니다. 스왑시장에서는 향후 6개월간 누적 50bp 인상 확률을 약 70%로 반영하고 있습니다. 금리가 올라가면 원화는 지지를 받지만 주식에는 부담입니다. 지금 국내 시장에서 환율과 주가가 같은 방향으로 움직이지 않는 이유가 여기에 있다고 봅니다.
달러인덱스: 102.57 (+0.35%)
원자재: 금 선물(COMEX 근월물) 4,190.60달러 (-25.70, -0.61%) / 은 선물 60.58달러 (-0.16%) / 동 선물 파운드당 6.76달러 (+1.75%) / WTI 근월물 93.74달러 (+1.89, +2.06%) / 브렌트유 106.65달러 (+1.93, +1.84%)
채권금리: 미국 채권시장은 콜럼버스의 날로 휴장했습니다. 지난 금요일 종가 기준 10년물 5.244%, 30년물 5.598%, 5년물 5.021%입니다. 10년물이 5%를 크게 웃도는 수준에 고착돼 있다는 점이 성장주 밸류에이션을 계속 누르는 요인입니다.
9. 내일의 주요 경제 일정
10월 13일(화): JP모건, 골드만삭스, 씨티그룹, 웰스파고 등 미국 대형 은행 3분기 실적 발표. 은행 실적은 대출 연체율과 순이자마진을 통해 경기 체온을 가장 먼저 알려주는 지표입니다.
10월 14일(수): 미국 9월 소비자물가지수(CPI) 발표. 이번 주 최대 변수입니다.
10월 15일(목): 미국 9월 생산자물가지수(PPI) 발표.
국내는 어제 6,384.24로 마감한 코스피가 코스피200 야간선물 -2.05%를 어떻게 소화하는지가 관전 포인트입니다.
10. 글로벌 주요 경제 뉴스
연준 인사의 긴축 발언: 클리블랜드 연방준비은행 총재가 인플레이션 대응을 위해 통화정책을 '비교적 신속하게' 더 긴축적으로 전환해야 한다고 발언했습니다. CME 페드워치 기준 이달 금리 인상 가능성은 약 22%로 반영돼 있습니다. 인하가 아니라 인상 확률을 보고 있다는 점이 지금 시장의 좌표입니다.
중동 지정학 리스크: 예멘 후티 반군의 사우디아라비아 공항 공격으로 원유 공급 우려가 커졌습니다. 브렌트유가 106달러대로 올라섰습니다.
러시아·우크라이나 에너지 휴전 논란: 트럼프 대통령의 휴전 발표 이후 러시아의 합의 위반 주장이 나오며 에너지 가격 불확실성이 커졌습니다.
중국 메모리 굴기: 창신메모리(CXMT)가 차세대 D램 기술 진전과 연내 서버용 제품 공개 계획을 밝혔습니다. 국내 메모리 업종에 가장 직접적으로 걸리는 재료입니다.
한국은행 금리 인상 기대: 스왑시장이 향후 6개월 누적 50bp 인상 확률을 약 70%로 반영하고 있습니다. 한국은행은 기준금리를 0.5%p 올리면 물가상승률이 0.08%p 하락하는 효과가 있다는 분석을 내놨습니다.
11. 가상자산 시장 동향
비트코인(BTC): 약 1억 1,025만원 (82,618달러, -1.23%)
이더리움(ETH): 약 332만원 (2,489.98달러, -1.74%)
XRP: 약 1,808원 (1.3551달러, -3.84%)
솔라나(SOL): 약 142,941원 (107.12달러, -3.61%)
원화 환산은 원/달러 1,334.4원을 적용했습니다. 24시간 기준 네 종목 모두 하락했고, 알트코인의 낙폭이 비트코인보다 컸습니다. 위험자산 선호가 한 칸 물러선 간밤 주식시장과 같은 결입니다. 다만 가상자산 공포탐욕지수는 69(탐욕)로 지난주 61보다 올라와 있어, 가격과 심리가 엇갈려 있는 상태입니다.
12. 코리의 투자 전략 및 원포인트 조언
정리하면 간밤 시장의 메시지는 '위기가 아니라 이동'입니다. S&P 500이 52주 최고가 대비 0.1% 아래에 있다는 사실이 이를 가장 잘 말해줍니다. 무너진 것은 지수가 아니라 반도체였습니다.
다만 국내 투자자 입장에서는 그 반도체가 지수의 절반입니다. 미국에서는 업종 조정인 사건이 한국에서는 지수 사건이 되는 구조적 비대칭을 먼저 인정해야 합니다. EWY가 60일선을 내주고 200일선까지 6.6% 거리를 남겨둔 것, 코스피200 야간선물이 추가로 2.05% 밀린 것이 지금의 좌표입니다.
오늘 제가 세 가지를 보고 있습니다.
첫째, 필라델피아 반도체지수의 60일선 12,009입니다. 여기서 받히면 업종 조정, 깨지면 추세 전환으로 성격이 바뀝니다. 지수 자체보다 이 선 하나가 더 많은 것을 알려줄 자리라고 봅니다.
둘째, 외국인 수급의 연속성입니다. 어제 2조원 순매도가 하루짜리 사건인지 흐름인지는 오늘 한 번 더 확인해야 합니다. 실적이 좋아도 수급이 받쳐주지 않으면 가격은 따라오지 않는다는 것을 어제 삼성전자가 보여줬습니다.
셋째, 유가로 종목을 나누는 작업입니다. 브렌트유 106달러는 한국 산업 안에서 수혜와 피해를 분명히 갈라놓습니다. 섹터를 한 덩어리로 보지 말고, 유가가 비용인 쪽과 매출인 쪽을 구분해서 관찰 대상을 다시 짜볼 시점입니다.
그리고 하나만 덧붙이겠습니다. VIX 15선과 한국은행 인상 기대 70%가 같은 화면에 떠 있는 지금은, 변동성이 싸게 매겨져 있는 구간입니다. 10월 14일 CPI를 앞두고 있으니 무리한 레버리지보다 현금 비중을 한 칸 남겨두는 쪽이 마음이 편할 국면으로 판단합니다. KORU처럼 3배 레버리지 상품이 8거래일 만에 31% 녹아내린 흐름을 보면, 방향을 맞히는 것보다 버티는 것이 먼저라는 생각이 듭니다.
오늘도 차분하게 시장을 함께 읽어보겠습니다. 긴 글 읽어주셔서 감사합니다. 💗
※ 본 글은 정보 제공을 목적으로 작성되었으며, 특정 종목의 매수·매도 추천이 아닙니다. 모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.
📝 같은 글을 Blogger 에도 발행했습니다. 검색 환경에 따라 편한 곳에서 읽으세요.
'주식투자' 카테고리의 다른 글
| [즉시 특집] HD현대마린솔루션 — 조선 꺾인 달에 60일선 지킨 애프터마켓 (0) | 2026.10.13 |
|---|---|
| [속보] 코스피 5%대 폭락 사이드카 발동…6000선 턱밑, 반도체 투매 (0) | 2026.10.13 |
| [증시 마감] 10월 12일 코스피 6400선 붕괴·코스닥 4.8%↓ (0) | 2026.10.12 |
| [즉시 특집] 한양이엔지 — 반도체 팹 인프라 1위의 120일선 눌림목 (0) | 2026.10.12 |
| [특집] 포스코퓨처엠 LFP 7조 수주, ESS가 열어준 길목 (0) | 2026.10.11 |


