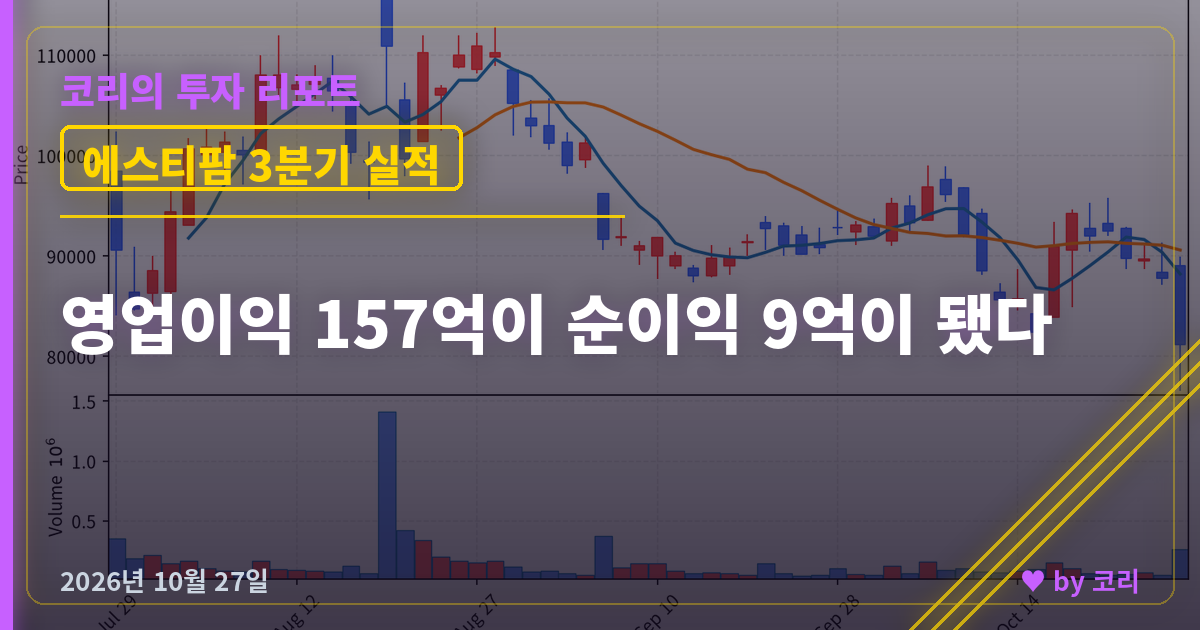
10월 27일 오후 3시, 에스티팜이 3분기 잠정실적을 공시했습니다. 기사 제목은 '매출·영업익 동반 증가'로 나갔고 그건 사실입니다. 매출은 1년 전보다 19.1% 늘었고 영업이익도 6.6% 늘었습니다. 그런데 주가는 9.04% 빠진 80,500원으로 끝났고, 장중에는 76,600원까지 밀려 1년 신저가를 다시 썼습니다. 거래량은 25만 8천 주로 전날의 4.2배였습니다.
기사에 안 적힌 줄이 공시 표 아래쪽에 하나 있습니다.
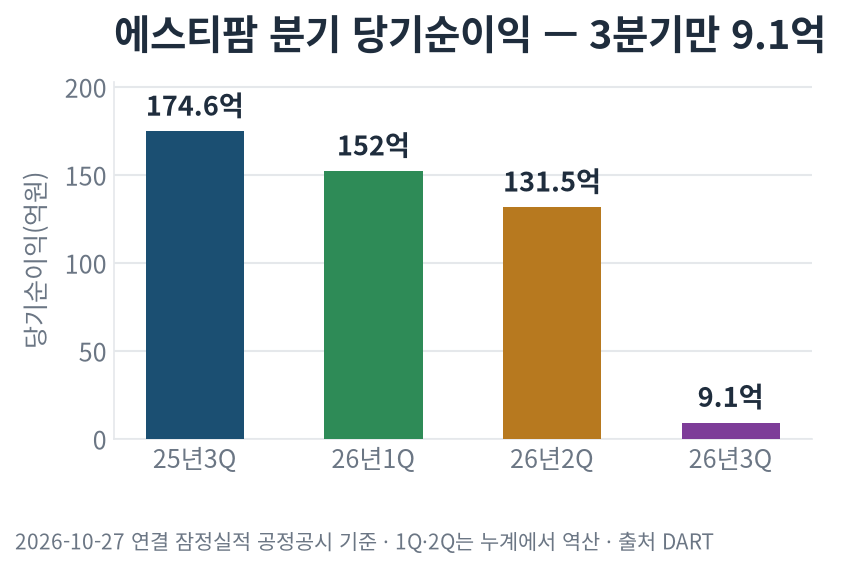
▶ 3분기 영업이익 156억 9천만원 → 당기순이익 9억 1천만원
그 사이에서 129억이 사라졌습니다. 오늘 주가가 본 건 위의 두 줄이 아니라 이 줄입니다.
■ 공시 숫자 그대로
단위는 억원이고, 2026년 10월 27일 '연결재무제표 기준 영업(잠정)실적' 공정공시 원문 그대로입니다.
ㆍ매출액 975.8 (전년동기 819.1 / +19.1%)
ㆍ영업이익 156.9 (전년동기 147.3 / +6.6%)
ㆍ세전이익 27.7 (전년동기 209.8 / -86.8%)
ㆍ당기순이익 9.1 (전년동기 174.6 / -94.8%)
위의 두 줄은 늘었고 아래 두 줄만 무너졌습니다. 영업이익에서 세전이익으로 내려오는 한 칸에서 129억이 빠졌다는 뜻입니다.
■ 본업이 무너진 분기는 아닙니다
먼저 아닌 것부터 지우겠습니다.
영업이익률은 1년 전 18.0%에서 이번 분기 16.1%로 1.9%p 내렸습니다. 내리긴 했지만 원가가 무너졌다고 할 폭은 아닙니다. 직전 2분기가 16.9%였으니 거기서는 0.8%p 차이입니다.
1월부터 9월까지 누계로 보면 더 분명합니다.
ㆍ매출 2,730.2억 (+34.8%)
ㆍ영업이익 455.3억 (+58.8%)
ㆍ당기순이익 292.6억 (+24.3%)
누계는 세 줄 다 플러스입니다. 올리고 수주 잔고가 쌓이고 제2올리고동이 돌면서 본업은 올해 내내 좋아지고 있었고, 3분기도 그 흐름 안에 있습니다. 무너진 건 영업이익 아래 칸 하나입니다.
■ 129억이 난 자리는 영업 밖입니다
영업이익 아래에 붙는 항목은 금융수익·금융비용·기타수익·기타비용입니다. 직전 2분기 반기보고서에서 이 넷을 꺼내 보면 이렇습니다.
ㆍ금융수익 27.8억
ㆍ금융비용 23.8억
ㆍ기타수익 2.7억
ㆍ기타비용 8.5억
→ 합계 -1.8억
2분기에 영업 밖에서 움직인 돈은 2억이 안 됩니다. 영업이익 183.1억이 세전 181.4억으로 거의 그대로 내려왔습니다. 그런데 3분기에만 이 칸이 -129억이 됐습니다.
매 분기 조금씩 새는 성격의 숫자가 아니라, 3분기에 한 번 생긴 일이라는 뜻입니다.
■ 3분기에 실제로 있었던 사건 하나
올해 공시를 1월부터 전부 훑어보면 7~9월 사이에 돈이 크게 움직인 건은 하나뿐입니다. 8월 11일자 '전환사채 발행후 만기전 사채취득' 공시입니다.
그 전환사채는 이렇습니다.
ㆍ2023년 8월 9일 발행한 제2회차 사모 전환사채
ㆍ권면총액 1,000억원 · 표면이자 0% · 만기이자 0%
ㆍ전환가액 79,648원 · 전환 가능 주식 1,255,524주(발행주식의 6.26%)
ㆍ만기 2028년 8월 9일
그리고 2026년 8월 10일, 회사가 매도청구권(콜옵션)을 행사해 권면 295.5억원을 되사왔습니다. 사채권자가 조기상환을 청구한 4.5억원까지 합쳐 권면 300억원을 304.4억원(원금+이자)에 장외에서 매수했고, 취득 후 남은 권면은 211억원입니다.
여기서 날짜와 주가를 같이 봐야 합니다. 2026년 8월 10일 종가는 108,300원이었습니다. 전환가액 79,648원보다 36% 높습니다. 이자가 0%인 전환사채의 값어치는 사실상 전환권에 있는데, 그 전환권이 36% 들어와 있는 상태에서 회사가 사채를 되사온 겁니다.
권면 300억원을 주식으로 바꾸면 376,633주이고, 그날 주가로 408억원어치입니다. 권면과의 차이가 약 108억원입니다.
다만 여기서 멈추겠습니다. 잠정실적 공시는 영업 밖 항목의 이름과 금액을 적지 않습니다. 그래서 129억이 파생상품평가손실인지, 사채상환손실인지, 환율에서 온 것인지는 오늘 공시로는 확정할 수 없습니다. 항목 이름과 금액은 11월 중순에 나올 3분기 분기보고서 손익계산서에서 그대로 확인됩니다. 그때 숫자가 맞춰지면 이 글에 이어서 적겠습니다.
■ 남아 있는 211억은 지금 주가와 맞닿아 있습니다
되사오지 않고 남은 전환사채 권면이 211억원입니다. 전환가액 79,648원으로 나누면 264,920주, 발행주식의 1.3% 정도입니다. 전환청구는 2028년 7월 9일까지 열려 있습니다.
오늘 종가가 80,500원입니다. 전환가액 79,648원보다 852원 높습니다.
주가가 전환가 위에 올라와 있으면 사채를 주식으로 바꿀 유인이 생깁니다. 비율로는 1.3%라 크지 않지만, 주가가 전환가 언저리에 붙어 있는 동안에는 위쪽에서 물량이 나올 수 있는 자리라는 건 알고 보는 게 낫습니다. 반대로 주가가 전환가 아래로 내려가 있으면 그 유인은 사라집니다.

■ 차트는 오늘 한 칸을 더 내려왔습니다
일봉 맨 오른쪽이 오늘입니다. 89,000원에 열어 89,900원까지 올라갔다가 76,600원까지 밀렸고 80,500원에 끝났습니다. 하루 폭이 13,300원입니다.
중요한 건 종가 80,500원이 10월 15일에 찍었던 직전 저점 82,100원보다 아래라는 점입니다. 저점이 더 낮아졌습니다. 바닥을 다지는 중이었다면 직전 저점이 지켜졌어야 하는데 지켜지지 않았습니다.
52주 고점 172,100원 대비로는 -53.2%입니다.
■ 다음에 확인할 것 세 가지
ㆍ11월 중순 3분기 분기보고서 — 영업 밖에서 빠진 129억의 항목 이름과 금액
ㆍ4분기 영업이익률 — 16%대를 지키는지, 1년 전 18%대로 돌아가는지
ㆍ남은 전환사채 211억원 — 주가가 전환가 79,648원 위에 머무는 동안의 전환 여부
숫자가 나오는 대로 이어서 적겠습니다.
같은 종목을 이틀 전에 한 번 다뤘습니다. 수주는 역대 최대인데 주가는 왜 반토막인지 정리한 글입니다. 그 글에서 확인 지점으로 적어둔 것이 '3분기 원가율'과 '주봉 60주선 회복' 두 가지였는데, 오늘 공시로 앞의 하나가 먼저 답을 냈습니다. 원가율은 크게 무너지지 않았고, 대신 보지 않던 칸에서 손실이 났습니다.
https://blog.naver.com/gladtree/224452881013
이 글은 정보 제공을 목적으로 작성했으며 특정 종목의 매수나 매도를 권유하지 않습니다. 본문의 수치는 2026년 10월 27일 공시와 시세를 기준으로 하며 잠정치는 확정 과정에서 달라질 수 있습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
📝 같은 글을 Blogger 에도 발행했습니다. 검색 환경에 따라 편한 곳에서 읽으세요.
'주식투자' 카테고리의 다른 글
| SK하이닉스 영업익 83조 사상 최대, 배당금은 얼마나 (속보) (0) | 2026.10.28 |
|---|---|
| 미국증시 현황, 나스닥 올랐는데 12월 금리인상 74% (10/28) (0) | 2026.10.28 |
| 코스피 마감 시황, 3% 급등보다 595를 봐야 하는 이유 (10/27) (0) | 2026.10.27 |
| 2차전지 관련주 순위, 이제 전기차가 아니라 ESS다 (특집) (0) | 2026.10.27 |
| 미국증시가 앤트로픽 상장에 올랐는데 오늘 코스피는 (10/26 마감) (0) | 2026.10.27 |


